CoreWe, 지불해야 할 청구서가 있다: Bernstein, 몰락하는 Neocloud의 760억 달러 자금 부족을 예상하다
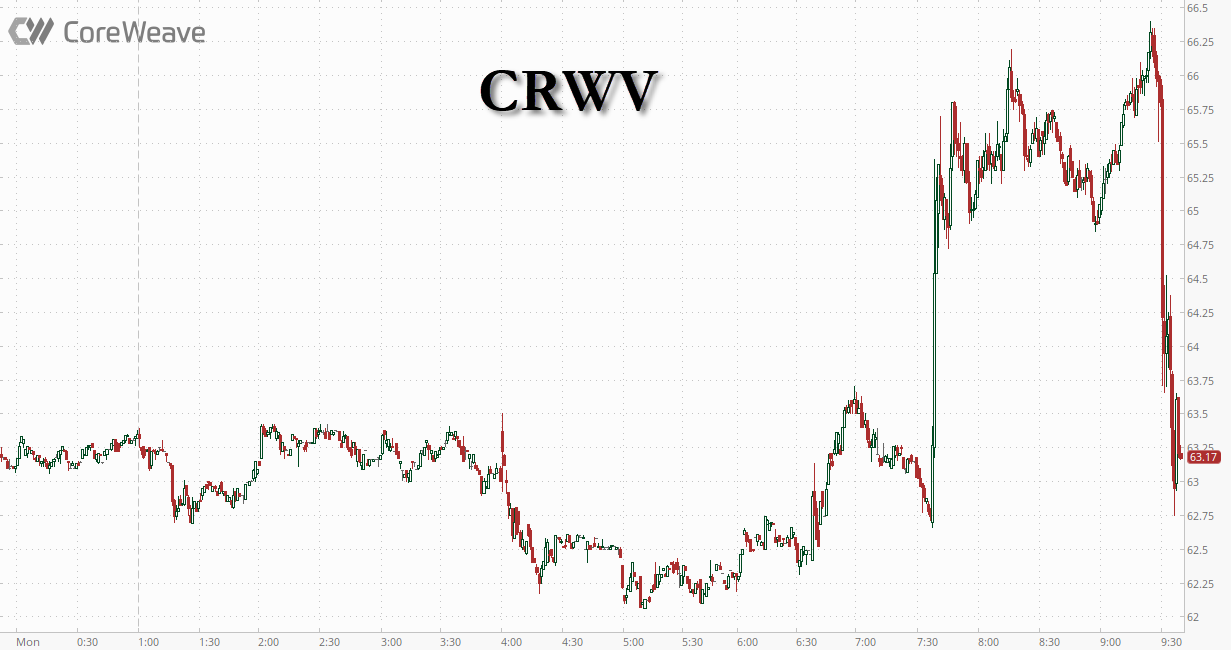
골드만삭스는 목표 주가를 하향 조정했음에도 불구하고 코어위브(CoreWeave)에 대해 '매수' 의견으로 상향 조정했으며, 이는 HSBC와 번스타인(Bernstein)의 즉각적인 도전을 받았습니다. 코어위브의 주가는 상향 조정 이후 하락하여 이전 거래 수준 이하로 떨어졌습니다. HSBC와 번스타인 모두 코어위브의 상당한 미래 자금 조달 필요성에 대한 우려를 제기했습니다. 번스타인은 코어위브가 기존 백로그(backlog) 약속을 이행하기 위해 760억 달러의 신규 자금이 필요하다고 추정합니다. 또한 이들은 이러한 계약을 이행하기 위한 향후 몇 년간의 상당한 자본 지출을 예상합니다. 더 나아가 번스타인은 코어위브가 앞으로 몇 년 동안 조정 영업이익(adjusted earnings) 손실을 지속할 것으로 예상합니다. 골드만삭스 자체 분석은 더 낙관적이지만, 230억 달러의 자금 조달 격차를 시사하지만, 그들의 내부 모델은 이 낮은 수치와 모순됩니다. 골드만의 모델은 상당한 잉여 현금 흐름 소진(free cash flow burn)과 장기 부채의 상당한 증가를 예측합니다. 번스타인은 코어위브의 높은 부채 대비 EBITDA 비율과 신규 부채의 증가하는 비용을 강조합니다. 이 회사는 경쟁력 확보를 위해 필요한, 자금 조달 비용이 더 많이 드는 단기 계약으로의 전환이 요구되는 전략적 딜레마에 직면해 있습니다. 코어위브의 가장 유리한 거래조차도 레버리지와 미래 잔존 가치에 크게 의존하는 미미한 무부채 수익률(unlevered returns)을 보여줍니다. 분석에 따르면 회사의 영업 수익률은 신규 자본의 높은 비용에 상응하지 못합니다.