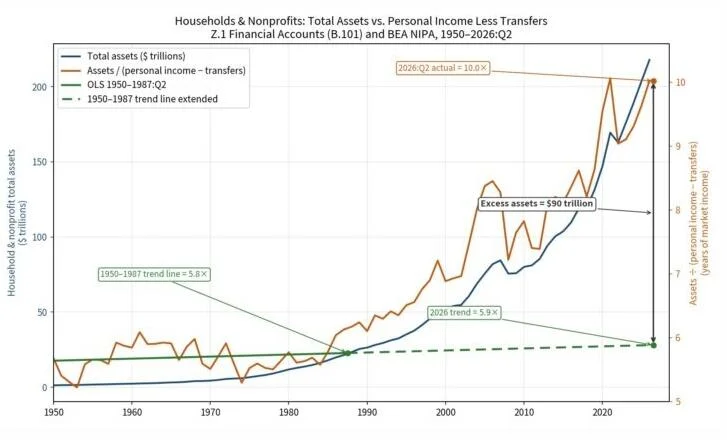
미국은 그 어느 때보다 부유해 보인다. 연준의 자산 거품이 터지면 어떻게 될까?
연방준비제도의 통화 정책은 비효율적이고 해롭다고 여겨진다. 1987년 이후 가계 자산 증가는 근로 소득 증가를 훨씬 앞질렀다. 1950년부터 1987년까지의 번영기 동안 가계 자산은 근로 소득과 함께 성장했다. 그러나 1987년 이후 연준의 정책은 가계 자산의 급격한 급증을 초래했으며, 역사적 추세가 시사하는 것보다 수조 달러 더 많은 자산을 추가했다. 이 막대한 순자산 증가는 주로 근로 소득에서 발생한 저축 때문이 아니다. 차입이 약간의 역할을 했지만, 주요 동인은 자산 가치의 부풀려진 성장이었다. 자산 성장과 소득 성장 간의 격차는 연준이 자산 가격을 어떻게 부풀렸는지 보여준다. 동시에 가계 저축률은 1970년대 중반 이후 꾸준히 감소했다. 실질 저축 증가 또한 미미했으며, 이는 미국인들이 현재의 순자산을 저축을 통해 달성했다는 생각과 모순된다. 이 부의 급증은 매우 불평등하게 분배되어 하위 50%는 작은 부분만을 얻었고 상위 1%는 상당 부분을 차지했다. 이러한 불평등한 분배는 연방준비제도의 조치와 직접적으로 연결된다. 이 글은 부자들이 자유 시장을 통해서가 아니라 연준이 유발한 인플레이션을 통해 더 부유해진다고 주장한다. 연준이 만들어낸 이 인플레이션 거품은 궁극적으로 중앙은행의 실패를 나타낸다. 저자는 이러한 경제 문제의 진정한 원인은 자유 시장이 아니라 쉬운 돈이라고 결론짓는다.