在 BigQuery 中推出支持多变量时间序列预测的 TimesFM 3.0
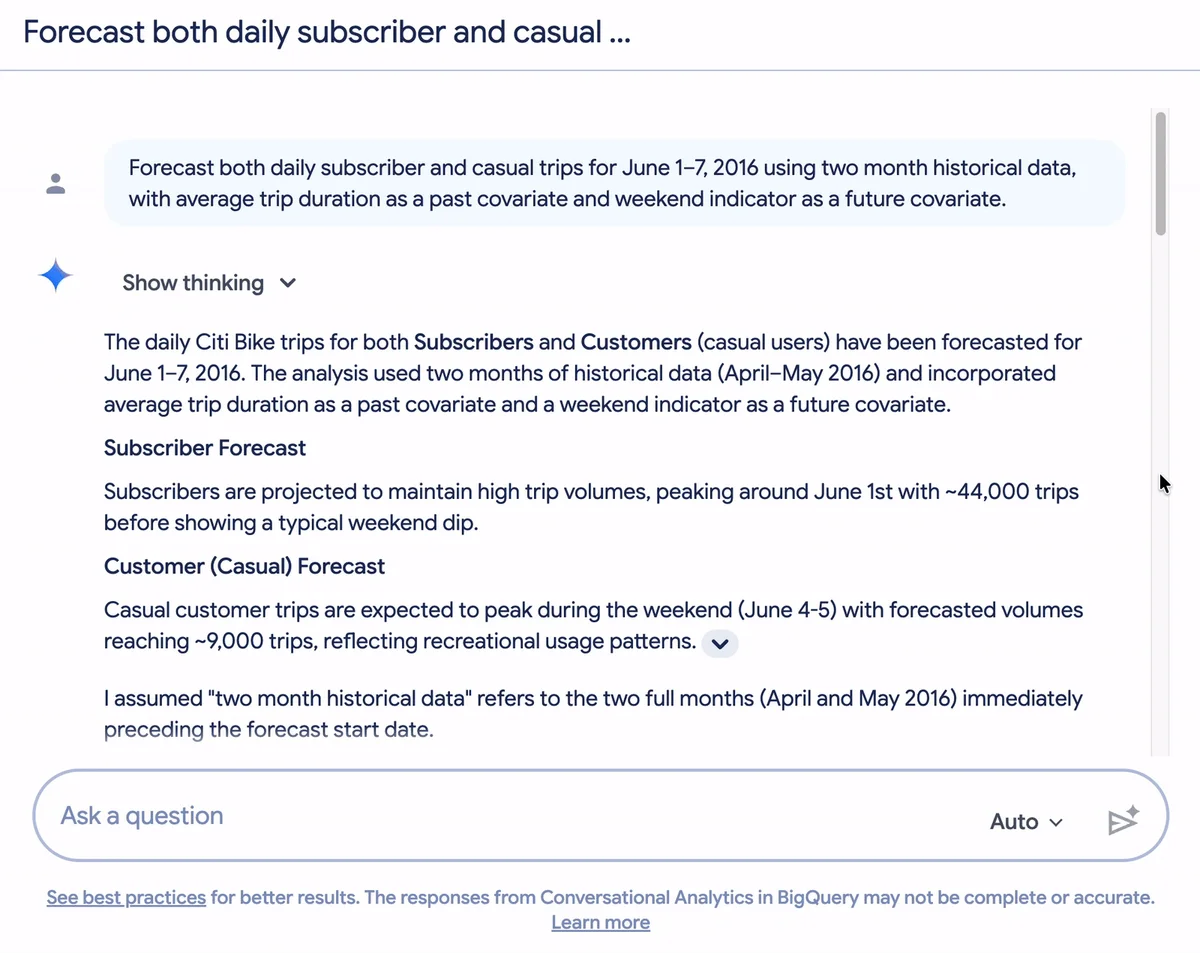
BigQuery 即将推出 TimesFM 3.0,这是一个直接在 SQL 中支持多变量时间序列预测的新基础模型。此前,AI.FORECAST 仅支持单变量预测。由 Google Research 开发的 TimesFM 3.0 在多变量预测方面表现卓越,在 GIFT-Eval 等公开排行榜上名列前茅。该模型能够同时预测多个相关目标列。此外,它还支持协变量预测,利用过去和未来的已知值进行预测。通过纳入天气或促销活动等外部驱动因素,可实现更准确的预测。现有的单变量预测和异常检测工作流可通过简单更新模型规格即可从 TimesFM 3.0 中受益。BigQuery 中的多变量预测需要特定的输入表格式,包含历史数据和未来预测区间行。用户还可以在 BigQuery 对话式分析中利用自然语言提示进行多变量预测。这一新功能消除了企业级预测对复杂数据管道和模型基础设施的需求。